El precio de la patata en origen cambió de tendencia al comienzo de septiembre de 2026. El Informe Semanal de Coyuntura del Ministerio de Agricultura, Pesca y Alimentación registró una subida del 5,91% entre las semanas 35 y 36. El movimiento continuó la semana siguiente, cuando el valor medio pasó de 32,39 a 35,91 euros por cada 100 kilos, un 10,87% más, y se moderó entre el 14 y el 20 de septiembre con un avance adicional del 0,53%, hasta 36,10 euros por cada 100 kilos.
Estos datos apuntan a una recuperación del mercado en origen, pero no significan que todos los agricultores vendieran a ese precio, que la subida se trasladara inmediatamente al supermercado o que la diferencia entre campo y lineal fuese un beneficio directo para un único operador. Para comprender cómo se forma el precio de la patata, hay que seguir el producto desde la parcela hasta el punto de venta y distinguir costes, servicios, mermas, formatos y momentos comerciales.
Septiembre deja, por tanto, dos señales. La primera es que el mercado reaccionó después de una etapa de debilidad. La segunda es que una variación semanal, por intensa que parezca, no basta para determinar la rentabilidad del productor ni anticipar cuánto pagará el consumidor.
¿Qué ocurrió con el precio en septiembre?
El cambio no se limitó a una única semana. Entre finales de agosto y mediados de septiembre, el indicador del MAPA encadenó tres movimientos positivos:
- Entre las semanas 35 y 36, el precio medio en origen de la patata aumentó un 5,91%.
- Entre las semanas 36 y 37, pasó de 32,39 a 35,91 euros por cada 100 kilos, una subida del 10,87%.
- Entre las semanas 37 y 38, avanzó de 35,91 a 36,10 euros por cada 100 kilos, un 0,53%.
La secuencia muestra una recuperación fuerte al principio y una clara moderación posterior. Es decir, septiembre no dibujó una escalada lineal, sino un reajuste rápido seguido de una fase de mayor estabilidad.
El boletín semanal de frutas y hortalizas del MAPA añadió contexto: en la semana 37, pese a encadenar dos semanas al alza, la patata todavía cotizaba un 14,4% por debajo del precio medio de esa misma semana en las cinco campañas anteriores. En la semana 38, la diferencia respecto a la referencia histórica era aún mayor, del 20,2%, según la serie publicada para ese periodo.
Esto resulta fundamental para interpretar el dato. Un porcentaje semanal elevado puede partir de una base deprimida. Subir un 10,87% después de una etapa de precios bajos no equivale necesariamente a alcanzar un nivel extraordinario ni a recuperar todos los costes acumulados durante la campaña.
¿Por qué sube la patata en origen?
El precio agrícola responde a la relación entre la cantidad disponible, la calidad de las partidas, la demanda y la urgencia comercial de cada momento. En septiembre confluyeron varios factores que pueden explicar el cambio de dirección.
Menor presión de oferta
Durante los periodos de recolección intensa, la llegada simultánea de grandes volúmenes puede presionar el mercado. La patata no sale toda con el mismo destino ni dispone siempre de capacidad inmediata de almacenamiento. Cuando muchos productores necesitan vender a la vez, aumenta el poder de la oferta disponible y los precios pueden debilitarse.
A medida que avanza la campaña, el flujo cambia. Parte de la producción se comercializa, otra entra en conservación y las operaciones empiezan a depender más del equilibrio entre existencias, calidad y demanda. Una menor presión de salida puede favorecer una recuperación de las cotizaciones.
Menor cosecha disponible
ASONAL estimó para 2026 una producción española cercana a 1,8 millones de toneladas, un 7,69% inferior a los 1,95 millones de 2025. La asociación señaló la falta de precipitaciones como principal causa, con descensos especialmente intensos en Andalucía y reducciones también importantes en Castilla y León, Galicia y País Vasco.
Una cosecha más corta reduce el colchón de oferta. Sin embargo, su efecto sobre el precio no es automático: depende de cuándo llega el producto, qué calibre tiene, cuánto puede almacenarse y qué necesidades presentan los compradores.
Calibres y calidad comercial
No todos los kilos tienen el mismo valor. Una campaña afectada por calor o estrés hídrico puede producir una mayor proporción de tubérculos pequeños, irregulares o con menor aptitud para determinados usos. Si escasean los calibres demandados por el mercado, su precio puede evolucionar de forma distinta al promedio general.
El indicador medio sirve para observar una tendencia, pero no representa cada variedad, zona, calibre, formato o contrato. La propia información semanal del MAPA muestra diferencias territoriales: en la semana 38 se registraron, por ejemplo, variaciones distintas en Burgos, Ciudad Real, Orense y Segovia.
El contexto europeo
España no funciona como un mercado aislado. Francia, Bélgica, Alemania y Países Bajos influyen en el abastecimiento, la industria y los movimientos comerciales. Para 2026, la NEPG estimó una producción conjunta de patata de consumo un 25,4% inferior a la de 2025, debido a la reducción de superficie, el calor y la sequía.
Una menor disponibilidad europea puede limitar la entrada de producto a precios bajos y reforzar las cotizaciones en determinados momentos. Aun así, la influencia exterior depende del calendario, el coste
del transporte, la calidad y los contratos previamente cerrados.
Qué significa realmente “precio en origen”
El precio en origen de la patata es una referencia de la primera fase comercial, antes de que el producto recorra todas las operaciones necesarias para llegar al consumidor. No es el precio final del supermercado y tampoco debe interpretarse automáticamente como el ingreso neto que queda en el bolsillo del agricultor.
El MAPA publica diferentes sistemas de información. El Informe Semanal de Coyuntura permite seguir la evolución de los precios agrarios, mientras que el Sistema de Información de Precios en Origen-Mayorista observa semanalmente 34 productos alimentarios en dos niveles comerciales: origen y mayorista.
Cada dato debe leerse con su metodología, especificación y posición comercial. El valor medio puede agrupar operaciones, zonas o características concretas y no refleja necesariamente los descuentos, liquidaciones, costes asumidos por el productor o acuerdos privados de cada venta.
Por eso, comparar directamente 0,36 euros por kilo en origen con una bolsa vista a más de un euro por kilo en una tienda conduce a conclusiones engañosas. Entre ambas cifras no solo existe un margen comercial: hay un cambio de producto, servicio, riesgo y unidad de medida.
Cómo se construye el precio desde el campo
La cadena de valor de la patata empieza mucho antes de la cosecha. Para obtener el tubérculo, el agricultor ha asumido gastos de semilla, preparación del suelo, fertilización, fitosanitarios, riego, energía, maquinaria, mantenimiento, mano de obra, seguros y arrendamiento o coste de la tierra.
Un estudio de la Universidad de Valladolid calculó para Castilla y León un coste medio de 8.023 euros por hectárea y 0,18 euros por kilo en la campaña de referencia de 2025, partiendo de un rendimiento esperado de 44,7 toneladas por hectárea. El resultado cambia si disminuye la producción: con los mismos gastos por hectárea, cosechar menos toneladas eleva el coste unitario.
Además, el precio de origen observado no siempre coincide con la rentabilidad. Para saber si una operación resulta sostenible hay que restar los costes reales, considerar la producción comercializable y analizar el riesgo soportado durante meses.
Recolección y primera manipulación
La patata debe arrancarse sin daños excesivos, separarse de tierra y piedras y trasladarse desde la parcela. La recolección implica maquinaria, combustible, personal y una coordinación precisa: retrasar el trabajo puede afectar a la piel, aumentar los golpes o exponer la cosecha a cambios meteorológicos.
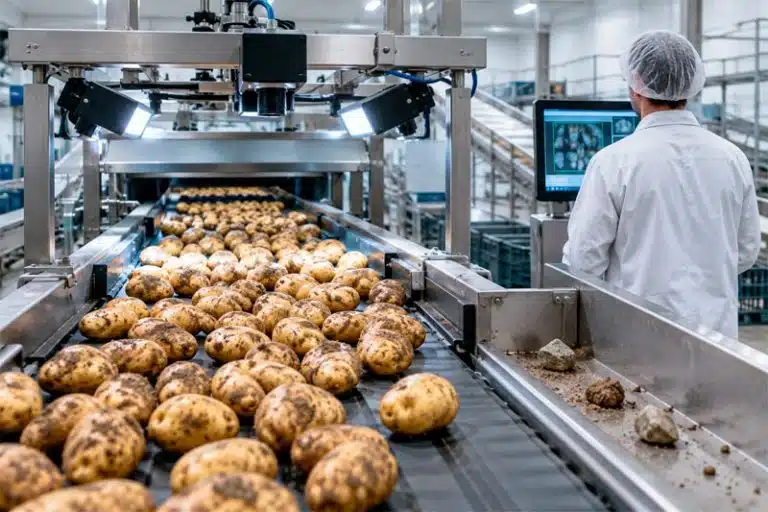
Después llega la recepción. El producto puede pasar por una preselección de patatas para retirar terrones, piedras, restos vegetales, piezas verdes o tubérculos claramente deteriorados. Esa operación añade costes de instalaciones, energía, mantenimiento y control de calidad, pero protege las fases siguientes y reduce riesgos de conservación.
Almacenamiento y mermas
Si la patata no se vende inmediatamente, debe almacenarse en condiciones controladas. La ventilación, la temperatura, la humedad, el control de la brotación y las revisiones periódicas consumen energía y recursos.
Almacenar también implica riesgo. Una parte del peso inicial puede perderse por respiración y deshidratación; otra puede descartarse por brotes, podredumbres, golpes o deterioro. Por tanto, el coste del kilo que finalmente se vende no es el mismo que el del kilo que entró en el almacén.
El almacenamiento aporta un servicio esencial: permite distribuir la oferta a lo largo del tiempo y mantener la disponibilidad fuera del momento exacto de cosecha. Sin esa función, una gran cantidad tendría que salir al mercado de golpe, aumentando la volatilidad y las pérdidas.
Qué añade el envasador
Antes de llegar a la tienda, la patata de mesa suele pasar por una central donde se lava o cepilla, se seca, se clasifica, se revisa y se agrupa en formatos comerciales. No todas las partidas siguen exactamente el mismo proceso, porque el destino y la presentación determinan las operaciones.
La selección separa por calibre, calidad y aptitud. Una fracción puede dirigirse a bolsas para el hogar; otra, a formatos para hostelería; otra, a industria; y una parte puede descartarse. Cuanto más exigente sea la especificación, mayor será la selección necesaria y menor el porcentaje de producto que llega a ese formato concreto.
El envasado de patatas incorpora materiales, maquinaria, personal, etiquetado, trazabilidad, controles y paletización. La bolsa no es solo un envoltorio: identifica el producto, conserva su integridad, facilita el transporte y permite informar sobre origen, lote, peso y operador.
También intervienen costes fijos. Una central debe mantener instalaciones, sistemas de limpieza, equipos de clasificación, cámaras, programas de seguridad alimentaria y personal técnico incluso cuando cambia el volumen procesado.
Transporte y distribución
Mover patatas desde una zona productora hasta una central y, después, a plataformas logísticas o establecimientos requiere vehículos, combustible, conductores, planificación y tiempos de entrega. La distancia no es el único factor: también cuentan la ocupación del camión, los retornos vacíos, la urgencia y la fragmentación de los pedidos.
La distribución organizada añade recepción, almacenamiento temporal, preparación de pedidos y reparto a tiendas. En el punto de venta existen costes de personal, alquiler, energía, reposición, promociones, roturas, mermas e impuestos.
Por eso, el precio de la patata en el supermercado representa un producto y un servicio diferentes de la patata a pie de campo. El consumidor paga por encontrarla seleccionada, disponible, identificada, envasada y accesible en un establecimiento concreto.
Por qué no debe hablarse de márgenes multiplicando precios
Una comparación habitual consiste en dividir el precio del lineal entre el de origen y presentar el resultado como margen comercial. Este método es incorrecto por varias razones.
En primer lugar, compara posiciones comerciales distintas. El precio agrícola puede referirse a producto sin lavar, sin clasificar y en grandes volúmenes, mientras el precio minorista corresponde a una unidad envasada y lista para llevar.
En segundo lugar, no ajusta las mermas. Para vender un kilo que cumple una especificación pueden haberse recibido más de un kilo en bruto. La diferencia no desaparece: se convierte en destrío, pérdida de peso o producto destinado a otra categoría.
En tercer lugar, confunde ingresos con beneficio. El importe que cobra cada operador sirve para pagar producto, personal, instalaciones, energía, financiación, transporte, envases, impuestos y pérdidas. Solo lo que queda después de todos esos conceptos constituye margen neto.
Finalmente, puede enfrentar artificialmente a los eslabones. La transparencia es necesaria, pero debe basarse en costes comparables, periodos equivalentes y especificaciones homogéneas.
¿Se traslada inmediatamente la subida al lineal?
No necesariamente. El precio en origen y destino puede evolucionar con ritmos diferentes. Los supermercados y proveedores trabajan con contratos, tarifas, campañas promocionales, existencias y revisiones que no siempre cambian cada semana.
Parte del producto vendido en septiembre pudo comprarse, almacenarse o acordarse antes. Del mismo modo, una subida puntual en origen puede absorberse temporalmente o compensarse con otros formatos y proveedores. Si la tendencia se mantiene y afecta a volúmenes relevantes, aumentará la probabilidad de trasladarse a fases posteriores, pero no existe una regla fija.
También influye la estrategia comercial. La patata es un alimento básico y puede utilizarse como producto de precio competitivo para atraer compras, mientras otros formatos (lavados, pequeños, premium o de usos culinarios específicos) siguen políticas diferentes.
Qué nos dice septiembre sobre el mercado
La primera conclusión es que el mercado encontró apoyo después del verano. Tres semanas consecutivas al alza indican que no se trató únicamente de una oscilación diaria, aunque el avance se moderó con rapidez.
La segunda es que la referencia histórica seguía siendo exigente. Incluso después de subir, el precio se mantenía por debajo de la media de las cinco campañas anteriores para las semanas analizadas.
La tercera es que la oferta disponible gana importancia en una campaña española y europea más corta. Menor producción, calibres condicionados por el calor y reducción de superficie en mercados vecinos pueden dar mayor firmeza a determinadas categorías.
La cuarta es que el porcentaje semanal no explica la rentabilidad. Para ello hay que conocer costes, rendimiento, calidad, destino, almacenamiento y precio efectivo de cada operación.
Qué deberían observar los profesionales
Durante los próximos meses, productores, almacenistas, envasadores, distribuidores y hostelería deberían vigilar varios indicadores:
- La continuidad o interrupción de la tendencia del precio de la patata en origen.
- La calidad y capacidad de conservación de los lotes almacenados.
- La disponibilidad de los calibres más demandados.
- La evolución de las importaciones y del mercado francés.
- El ritmo de salida de almacenes españoles y europeos.
- Los costes de energía, transporte, envases y financiación.
- La respuesta del consumo ante posibles ajustes en el lineal.
Ningún indicador aislado ofrece una previsión completa. La combinación de datos semanales, información de campo y conocimiento de los clientes permite tomar mejores decisiones que reaccionar únicamente al último porcentaje publicado.
Preguntas frecuentes
¿Cuánto subió el precio de la patata al comienzo de septiembre de 2026?
El MAPA registró una subida media del 5,91% entre las semanas 35 y 36. La semana siguiente el incremento fue del 10,87%, y entre las semanas 37 y 38 se moderó al 0,53%.
¿Cuál fue el precio medio en origen en la semana 38?
El Informe Semanal de Coyuntura situó el promedio en 36,10 euros por cada 100 kilos, frente a 35,91 euros la semana anterior.
¿Ese precio es lo que recibe cualquier agricultor?
No. Es una referencia media construida a partir de las especificaciones y operaciones incluidas por el sistema. El precio efectivo depende de la zona, variedad, calibre, calidad, contrato, volumen y posición comercial.
¿Por qué una patata cuesta más en el supermercado?
Porque entre el campo y el lineal se realizan operaciones de recolección, transporte, selección, almacenamiento, lavado o cepillado, clasificación, envasado, logística y venta minorista. También existen mermas, controles, impuestos y costes de instalaciones.
¿La diferencia entre origen y destino es el beneficio del supermercado?
No. Comparar ambos precios sin descontar costes ni ajustar formatos y pérdidas no permite calcular el margen neto de ningún eslabón.
¿Una subida en origen llega inmediatamente al consumidor?
No siempre. Contratos, existencias, promociones, calendarios de revisión y estrategias comerciales pueden retrasar, suavizar o modificar la transmisión.
¿Seguirá subiendo el precio?
Los datos de septiembre muestran recuperación, no una garantía de futuras subidas. La evolución dependerá de existencias, calidad, importaciones, demanda y disponibilidad europea.
Una señal que necesita contexto
Septiembre marcó un cambio en el mercado de la patata en España. El precio medio en origen recuperó terreno durante tres semanas, primero con fuerza y después de manera casi estable. La menor oferta nacional y europea ayuda a entender el movimiento, pero no permite convertirlo en una predicción automática.
El dato más útil no es solo que la patata subiera un 5,91% al comenzar el mes. Lo verdaderamente relevante es comprender desde qué nivel lo hizo, cómo evolucionó después y qué costes se añaden hasta llegar al consumidor.
Explicar la cadena de valor evita dos errores: pensar que una subida semanal resuelve la rentabilidad del campo y atribuir toda la diferencia con el lineal a un margen injustificado. La patata cambia de estado comercial a medida que avanza: se selecciona, almacena, acondiciona, envasa, transporta y pone a disposición del comprador.
La transparencia seguirá siendo esencial. Pero una conversación rigurosa sobre precios debe comparar productos equivalentes, reconocer las mermas y distinguir facturación, costes y beneficio. Solo así las señales de septiembre pueden convertirse en información útil para todos los profesionales de la cadena.